
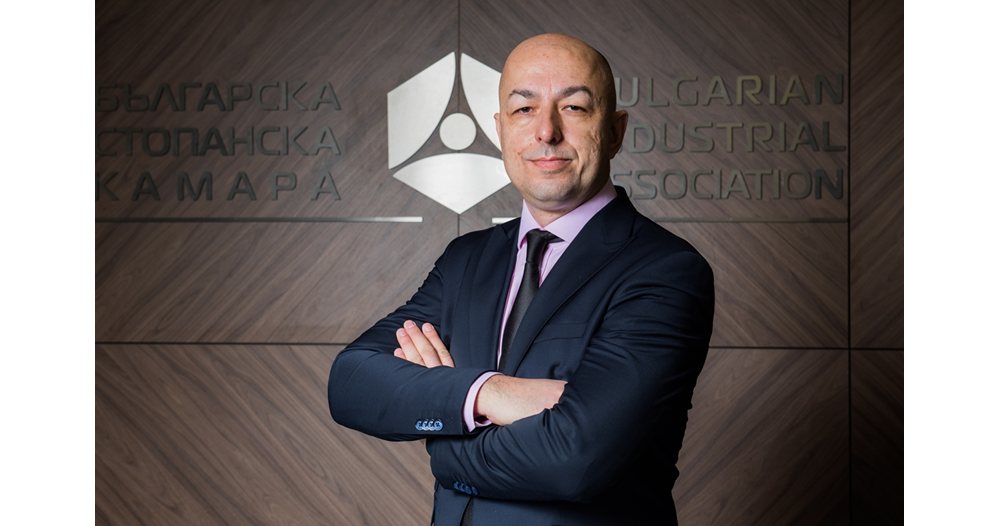
Европейската комисия най-вероятно ще съди България заради въвеждането на данък свръхпечалба. Икономическият съветник на БСК и доцент в УНСС Щерьо Ножаров посочи три възможни основания за това.
Предложението предвижда новият данък да се плаща през 2026 г. само от определени сектори – търговски вериги, телекоми, банки, застрахователи и обменни бюра. За тях е заложен данък от 33% върху печалбата при определени условия.
Ще се изчислява среднопретеглената печалба за периода 2020–2025 г. Ако през 2026 г. печалбата на дадена компания нарасне с до 20%, ще се плаща само сегашният корпоративен данък. При ръст над 20% върху горницата ще се начислява допълнителен данък от 33%.
Това ще се изтълкува като скрита държавна помощ по отношение на бизнесите, които остават извън обхвата на този нов данък, както вече бе направено срещу Унгария, която бе осъдена пред Съда на ЕС от Европейската комисия заради аналогично облагане само на някои сектори.“
ЩЕРЬО НОЖАРОВ · ИКОНОМИЧЕСКИ СЪВЕТНИК НА БСК И ДОЦЕНТ В УНСС
Според Ножаров другото основание е нарушение на директивата за свободното движение на стоки и капитали в рамките на ЕС. Третото е, че няма нормативен акт на ЕС, който да допуска подобно облагане. По думите му през 2022 г. е имало директива на ЕС само по отношение на енергийните фирми.

